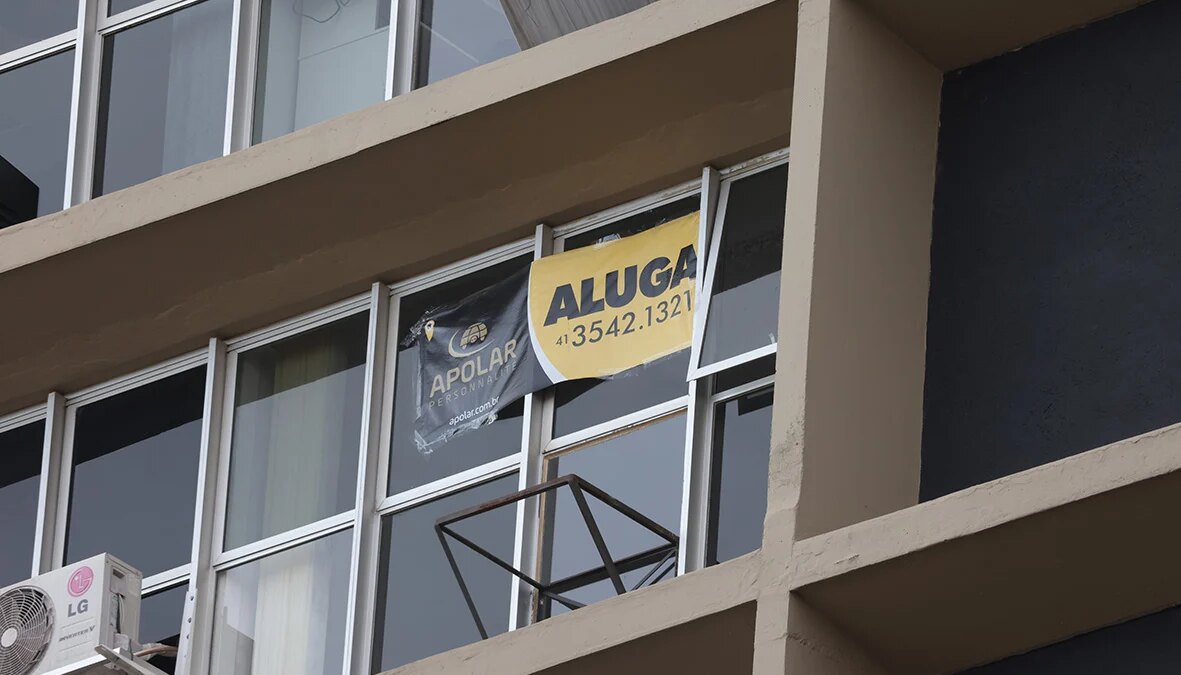
O encarecimento contínuo do mercado de locação tem reacendido o debate sobre a viabilidade da aquisição do primeiro imóvel. Dados recentes indicam que os preços de aluguel superam a inflação geral, levando muitas famílias a reavaliar suas decisões financeiras e a ponderar se o financiamento imobiliário se tornou uma alternativa mais atrativa do que o aluguel.
Essa discrepância entre o custo da locação e as condições de financiamento, impulsionada em parte por programas habitacionais governamentais, está mudando a percepção de muitos consumidores.
Incorporadoras focadas em empreendimentos populares, como os do programa Minha Casa, Minha Vida (MCMV), observam um aumento na procura por simulações de compra. A comparação entre o valor mensal despendido com o aluguel e o que seria destinado a uma prestação imobiliária tem sido o ponto de partida para muitas famílias.
A perspectiva é que, em alguns cenários, a diferença financeira mensal entre alugar e ter um imóvel próprio se mostre menos expressiva do que inicialmente se imaginava, especialmente ao considerar o potencial de valorização do patrimônio.
Estatísticas divulgadas pelo Índice FipeZAP revelam que, até maio, os aluguéis residenciais apresentaram uma valorização acumulada de 8,68% nos últimos doze meses. Em contrapartida, o Índice Nacional de Preços ao Consumidor Amplo (IPCA), principal indicador da inflação oficial, registrou 4,72% no mesmo período.
Um movimento semelhante é observado no Índice de Variação de Aluguéis Residenciais (IVAR), compilado pela Fundação Getulio Vargas (FGV). O IVAR acumulou alta de 5,09% nos doze meses encerrados em agosto, após um avanço de 0,29% em agosto.
O Papel dos Incentivos Governamentais na Tomada de Decisão
A viabilidade da compra do imóvel não se resume apenas à comparação de custos mensais. Fatores como a renda familiar, a capacidade de pagamento, o valor necessário para a entrada, o tempo previsto de permanência no imóvel e as condições de crédito oferecidas pelas instituições financeiras são cruciais.
Para as famílias que se enquadram nos critérios de programas habitacionais, a equação muda significativamente. Benefícios específicos podem reduzir drasticamente o esforço financeiro para a aquisição da casa própria, alterando a balança na decisão entre alugar e comprar.
No âmbito do programa Minha Casa, Minha Vida, por exemplo, famílias elegíveis podem ter acesso a taxas de juros reduzidas, prazos de pagamento estendidos e, em algumas faixas de renda, subsídios que diminuem o valor total do imóvel. O Fundo de Garantia por Tempo de Serviço (FGTS) também pode ser utilizado como parte do pagamento ou para abater o saldo devedor, seguindo as regras estabelecidas.
Em certos estados, programas estaduais complementares, como o Casa Fácil Paraná, oferecem auxílio adicional para o pagamento da entrada. Essa combinação de benefícios pode mitigar uma das maiores barreiras para a aquisição imobiliária: a necessidade de um capital inicial elevado.
Muitos potenciais compradores desistem da simulação por considerarem apenas o valor da entrada, sem explorar todas as alternativas disponíveis. Ao somar o FGTS, os subsídios governamentais e as condições de financiamento facilitadas, o cenário de aquisição pode se tornar factível.
A decisão entre comprar ou alugar é intrinsecamente pessoal e depende da realidade financeira de cada família. No entanto, para aqueles com renda estável, intenção de residir na mesma região a longo prazo e que se qualificam para programas habitacionais, uma análise aprofundada se faz recomendada.
O crescente custo do aluguel torna essa análise ainda mais pertinente, potencializando a relevância de comparar todas as variáveis envolvidas na aquisição de um imóvel próprio.
Considerações Finais sobre o Mercado Imobiliário e Políticas Públicas
A dinâmica atual do mercado imobiliário, marcada pela pressão nos preços de locação, impulsiona a necessidade de políticas públicas eficazes que facilitem o acesso à moradia própria. A disponibilidade de crédito acessível e programas de incentivo são ferramentas fundamentais para viabilizar a aquisição de imóveis.
É essencial que os cidadãos busquem informações detalhadas sobre os programas habitacionais e as linhas de crédito disponíveis. Uma simulação completa, que contemple todas as fontes de financiamento e benefícios, permite uma visão clara da capacidade de investimento e da viabilidade de compra.
A análise do custo-benefício entre alugar e comprar deve ser contínua, adaptando-se às flutuações do mercado e às políticas governamentais em vigor. O objetivo é garantir que as famílias possam fazer escolhas financeiras conscientes e sustentáveis para seu futuro.